Главная » Альтернатива SWIFT

Альтернатива SWIFT: как российский бизнес проводит международные платежи в 2026 году

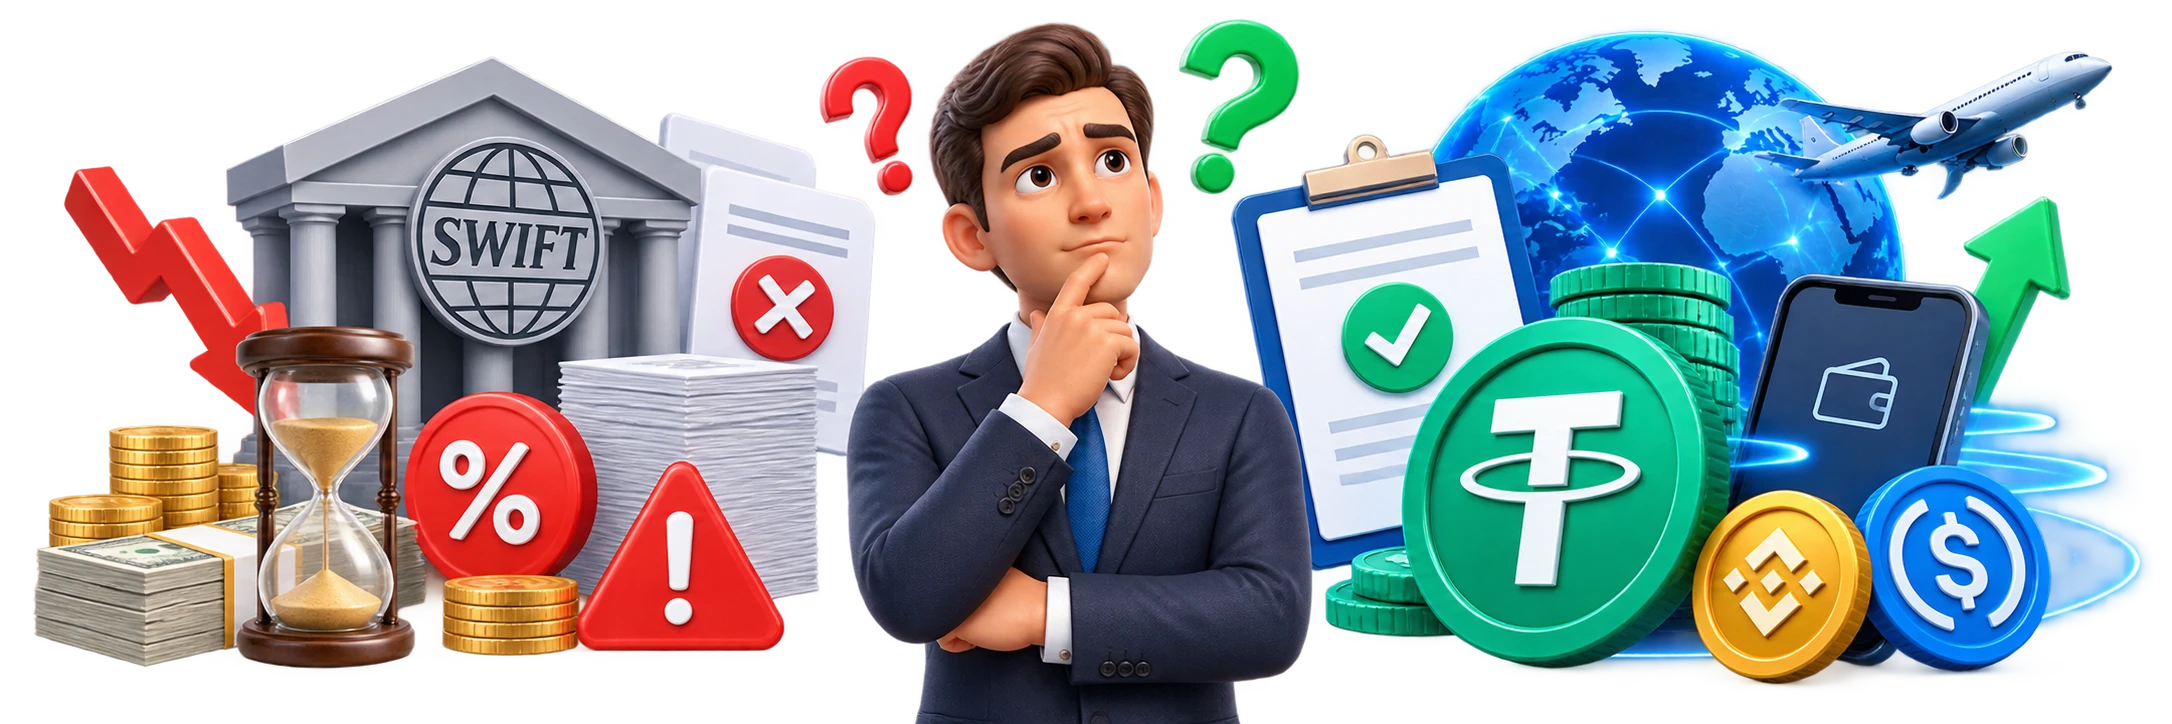
Система SWIFT долгие годы была основой мировой финансовой инфраструктуры, но сегодня для большинства российских компаний она превратилась в источник постоянного стресса и непредсказуемых убытков. Перебои, блокировки, отказы без объяснения причин стали новой нормой. В ответ на эти вызовы бизнес нашел жизнеспособную альтернативу — трансграничные расчеты с использованием цифровых активов.

В этом материале мы разберем, как работает эта альтернатива, почему она законна и как получить все необходимые закрывающие документы.
"Сегодня крипторынок меняется: санкции блокировки SWIFT, и USDT становится главным инструментом для ВЭД. Но 90% импортёров ошибаются, используя серые P2P-обменники — это заморозка и претензии налоговой. Легальный вход требует лицензированной площадки, правильного оформления и учёта налогов. Эти знания я закладываю в свою авторскую ВЭД-диагностику. Нажмите на баннер, чтобы узнать подробнее."

Почему SWIFT перестал быть надежным инструментом
Международные платежи и альтернативные маршруты расчетов
После 2022 года международные расчеты для российского бизнеса оказались под серьезным давлением. Традиционные инструменты — SWIFT, корреспондентские счета, валютные переводы — начали давать сбои. С каждым новым санкционным пакетом ситуация только ухудшалась.
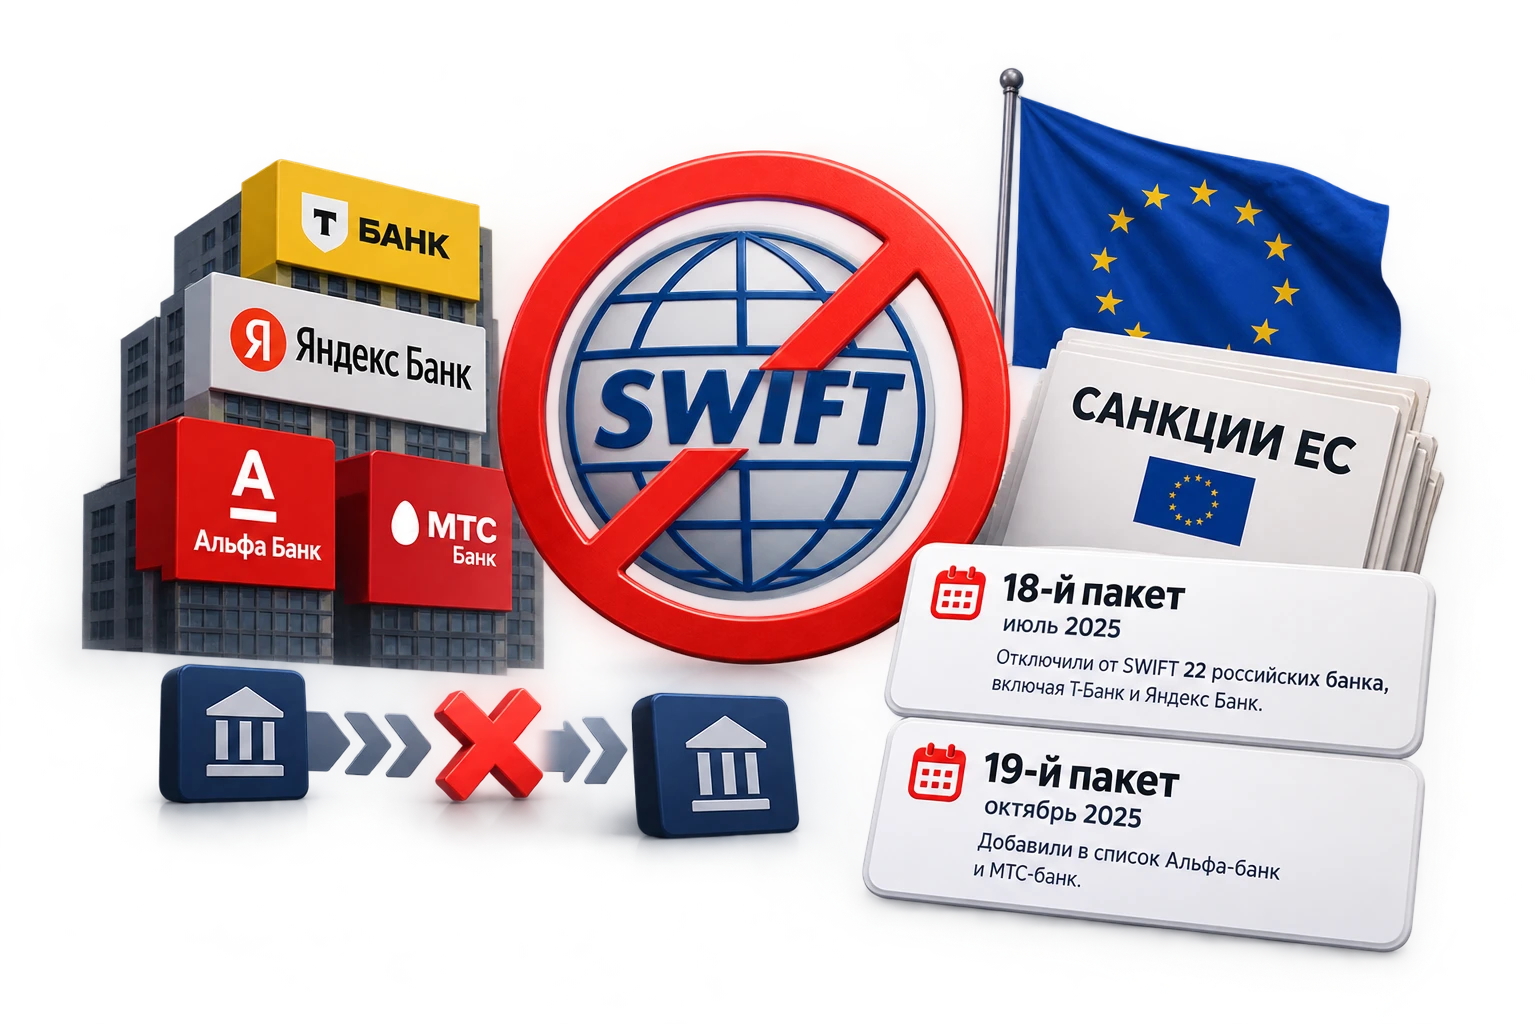
18-й пакет санкций ЕС от июля 2025 года отключил от SWIFT 22 российских банка, включая Т-Банк и Яндекс Банк. 19-й пакет от октября 2025 года добавил в этот список Альфа-банк и МТС-банк.
Что это значит на практике
Параметр
SWIFT в 2026 году
Расчеты через стейблкоины
Комиссия
5–10 %
На 30–50 % ниже банковской
Срок перевода
3–4 недели (до месяца)
15–30 минут (90 % операций)
Успешность
20–40 % (отказы до 45 %)
Близка к 100 %
Блокировки
Постоянный риск
Минимальный — проверенные маршруты
Документы
Не всегда
Полный пакет по каждой операции

Стейблкоины — альтернативная форма трансграничных платежей
Стейблкоины в международных расчетах
В сложившихся реалиях одним из наиболее жизнеспособных решений оказались расчеты в стейблкоинах — таких как USDT и USDC. Это токены на открытых сетях блокчейна, которые привязаны к курсу доллара и заменяют собой и SWIFT, и корреспондентские отношения.
Ключевые преимущества стейблкоинов

Скорость

Перевод занимает от нескольких секунд до нескольких минут — вне зависимости от страны получателя.

Предсказуемость

Курс привязан к доллару, поэтому волатильность минимальна. Комиссия фиксируется до начала операции.

Независимость

Транзакция в блокчейне не проходит через банки-корреспонденты и не может быть заблокирована третьей стороной.

Правовой нюанс

С 26 мая 2025 года в России вступили в силу правила Центрального банка, ограничивающие торговлю USDT и другими стейблкоинами внутри страны. Однако эти ограничения не распространяются на международные расчеты: российские компании по-прежнему могут использовать стейблкоины для трансграничных платежей при соблюдении процедур KYC/AML.

Регуляторы все чаще признают стейблкоины на официальном уровне. В конце 2025 года финансовый регулятор Абу-Даби (ADGM) официально включил USDT в список одобренных фиат-привязанных токенов, подтвердив соответствие актива институциональным стандартам.

Легальный маршрут трансграничного платежа
Заключение агентского договора и перевод рублей
Этап 1. Вход в цифровой актив
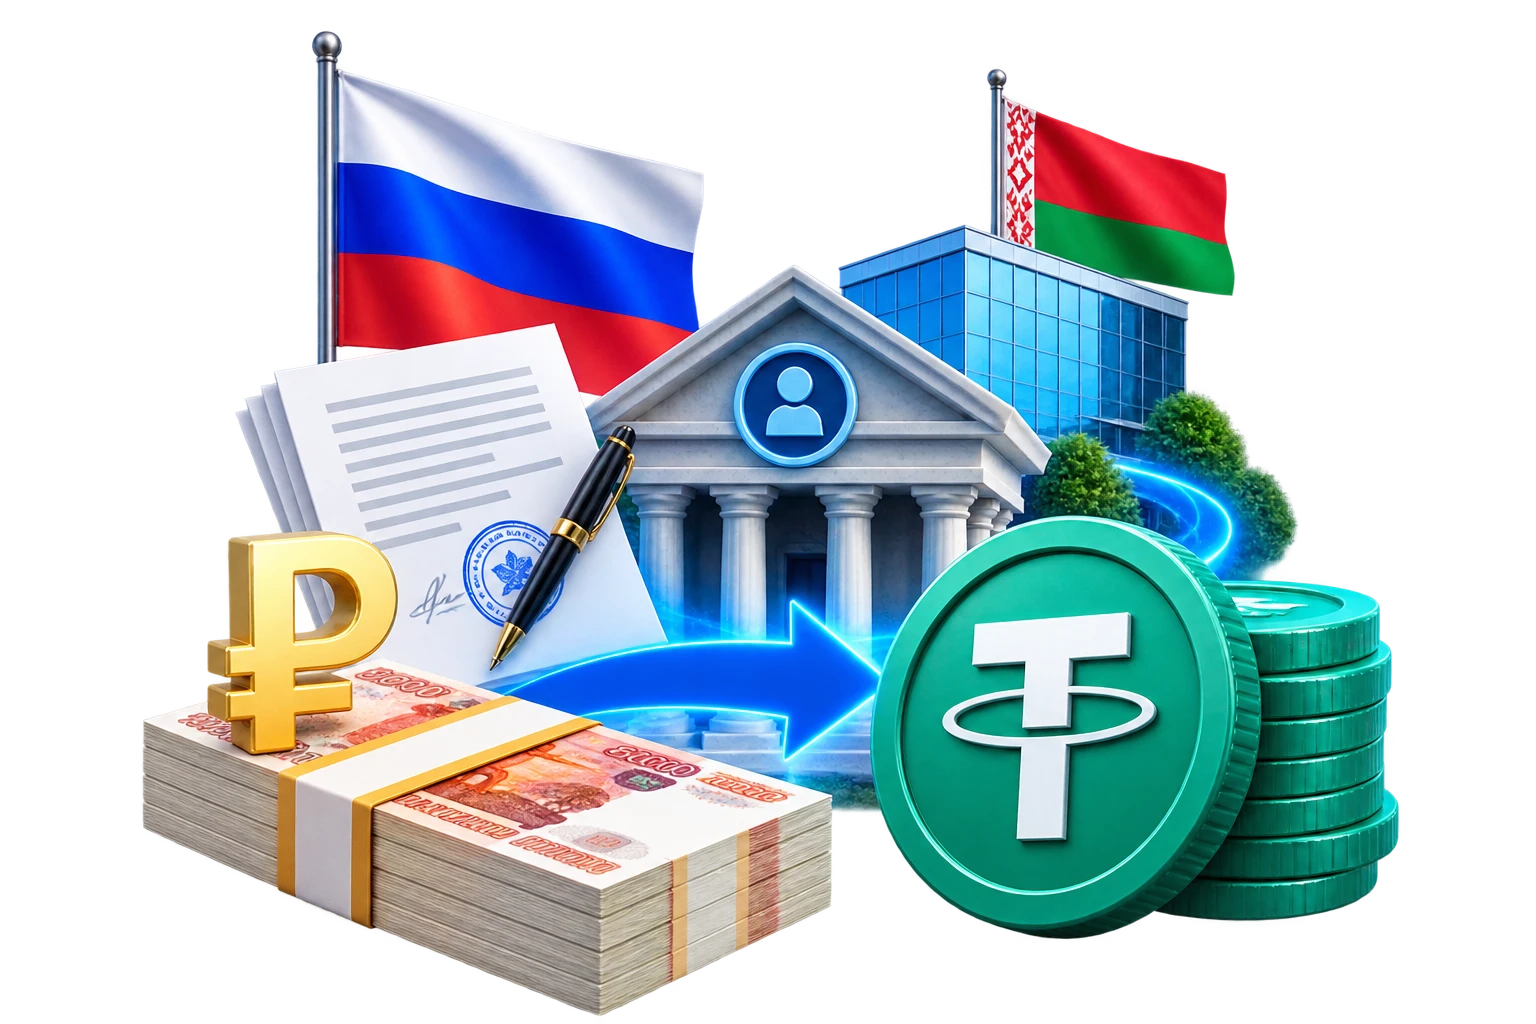
Российская компания заключает агентский договор с лицензированным посредником — криптоброкером или платежным агентом — и переводит рублевый платеж на его расчетный счет в российском банке. Посредник обеспечивает конвертацию рублей в стейблкоины через легальные каналы, например, через резидентов Парка высоких технологий Беларуси.
Важно: в Беларуси с 2024 года указом № 367 установлено, что все операции с криптовалютой должны проводиться только через резидентов ПВТ. Это обеспечивает регуляторный контроль и прозрачность каждой сделки.
Транзакция в блокчейне
Этап 2. Транзакция в блокчейне
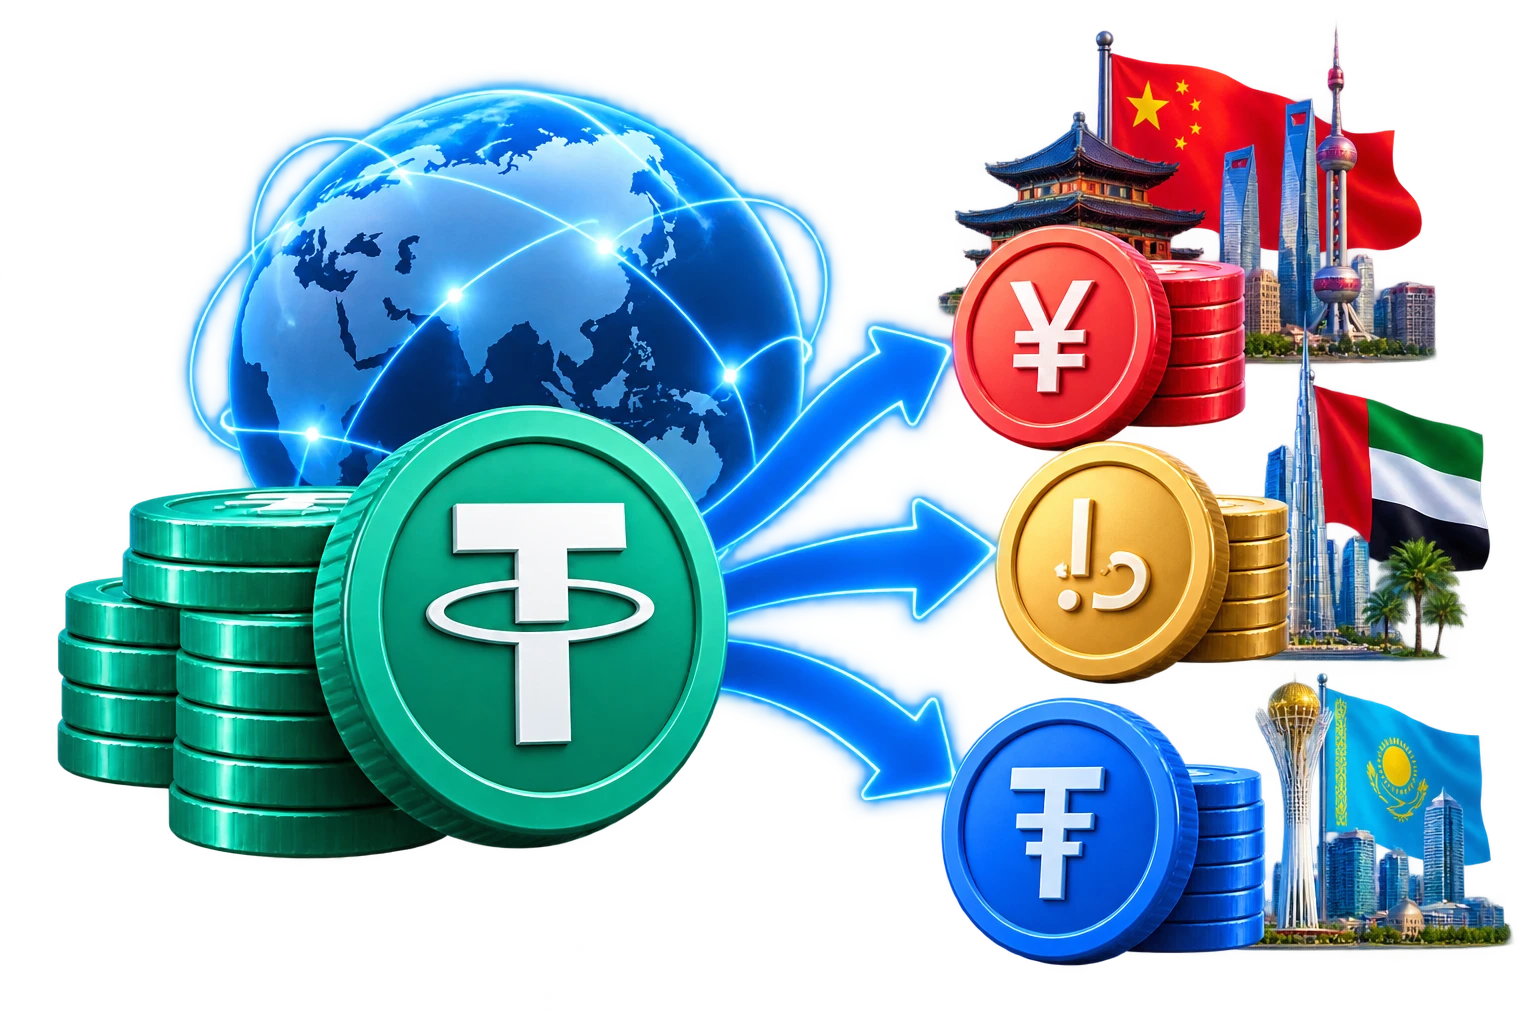
Стейблкоины переводятся напрямую поставщику. Операция занимает от нескольких секунд до нескольких минут, не требует банков-корреспондентов и не может быть заблокирована третьей стороной. Поставщик в Турции, Китае или ОАЭ получает оплату в USDT в течение нескольких минут, а российская компания — полный пакет документов для бухгалтерии.
Конвертация средств в местную валюту
Этап 3. Выход в фиат (при необходимости)
Если поставщику нужна местная валюта, он самостоятельно или через локального посредника конвертирует стейблкоины в юани, дирхамы, тенге или любую другую валюту. Этот этап никак не связан с российской финансовой инфраструктурой. Таким образом формируется независимый технологический канал для трансграничных расчетов.

Почему расчеты через криптовалюту — это законно
Криптовалюта в России не запрещена. Она признается имуществом в соответствии со ст. 14 Федерального закона № 259-ФЗ «О цифровых финансовых активах, цифровой валюте». Использование криптовалюты в качестве средства платежа внутри страны ограничено, однако законодательство разрешает использовать цифровые валюты для внешнеторговых расчетов.
Правовое регулирование международных расчетов с цифровыми активами
Ключевые правовые вехи
Сентябрь 2024 года
Вступил в силу закон, позволяющий Банку России в рамках экспериментального правового режима (ЭПР) проводить платежи во внешнеторговой деятельности в криптовалютах.
Октябрь 2025 года
Минфин и Центральный банк официально договорились о необходимости легализовать криптовалютные расчеты во внешней торговле с усилением контроля со стороны регулятора.
2026 год
Ожидается принятие базового законодательства, регулирующего инвестиции и оборот криптоактивов, после чего начнется процесс лицензирования участников рынка.
Министр финансов Антон Силуанов: «Видим большое направление работы с крипторасчетами и криптовалютой. Оплата за импорт, оплата и вывод валюты из страны осуществляются с использованием крипторынка и крипторасчетов. Поэтому мы договорились с Центральным банком о необходимости упорядочения, легализации этого рынка».

Почему SWIFT-перевод — это рискованно

Помимо задержек и комиссий, переводы через SWIFT несут скрытый риск — блокировку счета по 115-ФЗ. С 1 июня 2025 года Росфинмониторинг получил право приостанавливать операции на срок до 10 дней без судебного решения. Если банк сочтет транзакцию подозрительной, счет может быть заблокирован, а дистанционное обслуживание — отключено.
Дополнительный фактор — проблемы с валютным контролем. Прямые переводы за рубеж без надлежащего валютного сопровождения представляют серьезный риск. Это может привести не только к блокировкам, но и к штрафам и налоговым претензиям.
Задержки платежей
Международный перевод может зависнуть на неопределённый срок.
Блокировки и отказы
Операция может быть приостановлена, а дистанционное обслуживание — ограничено.
Валютный контроль
Недостаточное документальное сопровождение создаёт риск штрафов и претензий.
Модель работы через агента снимает эти риски. Клиент заключает агентский договор, сделка сопровождается документально, проходит банковский комплаенс и соответствует требованиям 115-ФЗ. Банк видит легальный платеж по агентскому договору — и не применяет ограничительные меры.

Платежные агенты — мост между фиатным и цифровым мирами

Мы сами являемся платежным агентом и понимаем модель изнутри
Использование криптовалют в B2B-платежах напрямую связано с необходимостью ведения бухгалтерской отчетности, что подразумевает полную легальность расчетов. На практике российские компании проводят трансграничные платежи через посредников — платежных агентов и криптоброкеров, которые берут на себя комплаенс-процедуры, готовят закрывающие документы и обеспечивают прохождение платежа.
Комплаенс и KYC
Сопровождение процедур проверки и подготовки к операции.
Маршрут платежа
Организация взаимодействия между рублёвым и цифровым контуром.
Закрывающие документы
Агентский договор, акт, платёжное поручение и документы для контроля.
Именно посредники обеспечивают стыковку между российским рублем и зарубежным контрагентом, формируя полный пакет документов: агентский договор, акт, платежное поручение, закрывающие документы для валютного контроля.

Документы, которые закрывают все вопросы
Документы для международных расчетов и валютного контроля
При проведении международного платежа через лицензированного посредника Вы получаете полный комплект документов, который гарантирует юридическую чистоту операции:
Агентский договор
правовое основание сделки, фиксирующее обязательства сторон.
Акт приема-передачи
подтверждение исполнения обязательств по каждой операции.
Платежное поручение
банковский документ, подтверждающий движение средств.
Закрывающие документы
для валютного контроля и бухгалтерской отчетности.

SWIFT или альтернатива — что выбрать

Традиционные SWIFT-переводы из России сегодня — это высокие комиссии (до 10 %), многонедельные задержки и постоянный риск отказа. Альтернатива в виде расчетов через цифровые активы с использованием агентской модели — это скорость, прозрачность и полное документальное сопровождение.
Сравнение SWIFT и альтернативных международных платежей
Использование криптовалюты в международных расчетах — это не попытка обхода ограничений, а адаптация бизнеса к текущей реальности в правовом поле. Компании, которые понимают это и действуют системно, получают реальное конкурентное преимущество.

Хотите узнать, как выстроить легальный маршрут трансграничных платежей для Вашего бизнеса?

Оставьте заявку — мы проанализируем Вашу ситуацию и предложим решение, которое снимет риски блокировок и обеспечит стабильность международных расчетов.

Данный материал носит информационно-аналитический характер и не является рекламой финансовых услуг или индивидуальной инвестиционной рекомендацией. Потребительский кооператив «Крипто Траст» осуществляет деятельность по консультированию и информированию пайщиков о правовых аспектах структурирования операций с цифровыми активами. Кооператив не оказывает услуги по покупке или продаже криптовалюты на территории РФ. Все операции проводятся пайщиками самостоятельно либо через лицензированных посредников в соответствии с применимым законодательством.